大学スポーツの保険加入は義務?試合出場制限や賠償リスク、保険の違いを徹底解説
 執筆者:株式会社エスキャリア代表取締役
部活動の運営で、部員の怪我や事故への備えに不安を感じつつ、保険料の捻出や加入義務の判断に迷っていませんか。
大学スポーツにおける保険加入の法的・実務的義務を整理し、事故時の賠償リスク回避と運営資金確保の具体策を提示します。
大学スポーツにおける保険加入は法的な義務なのか?
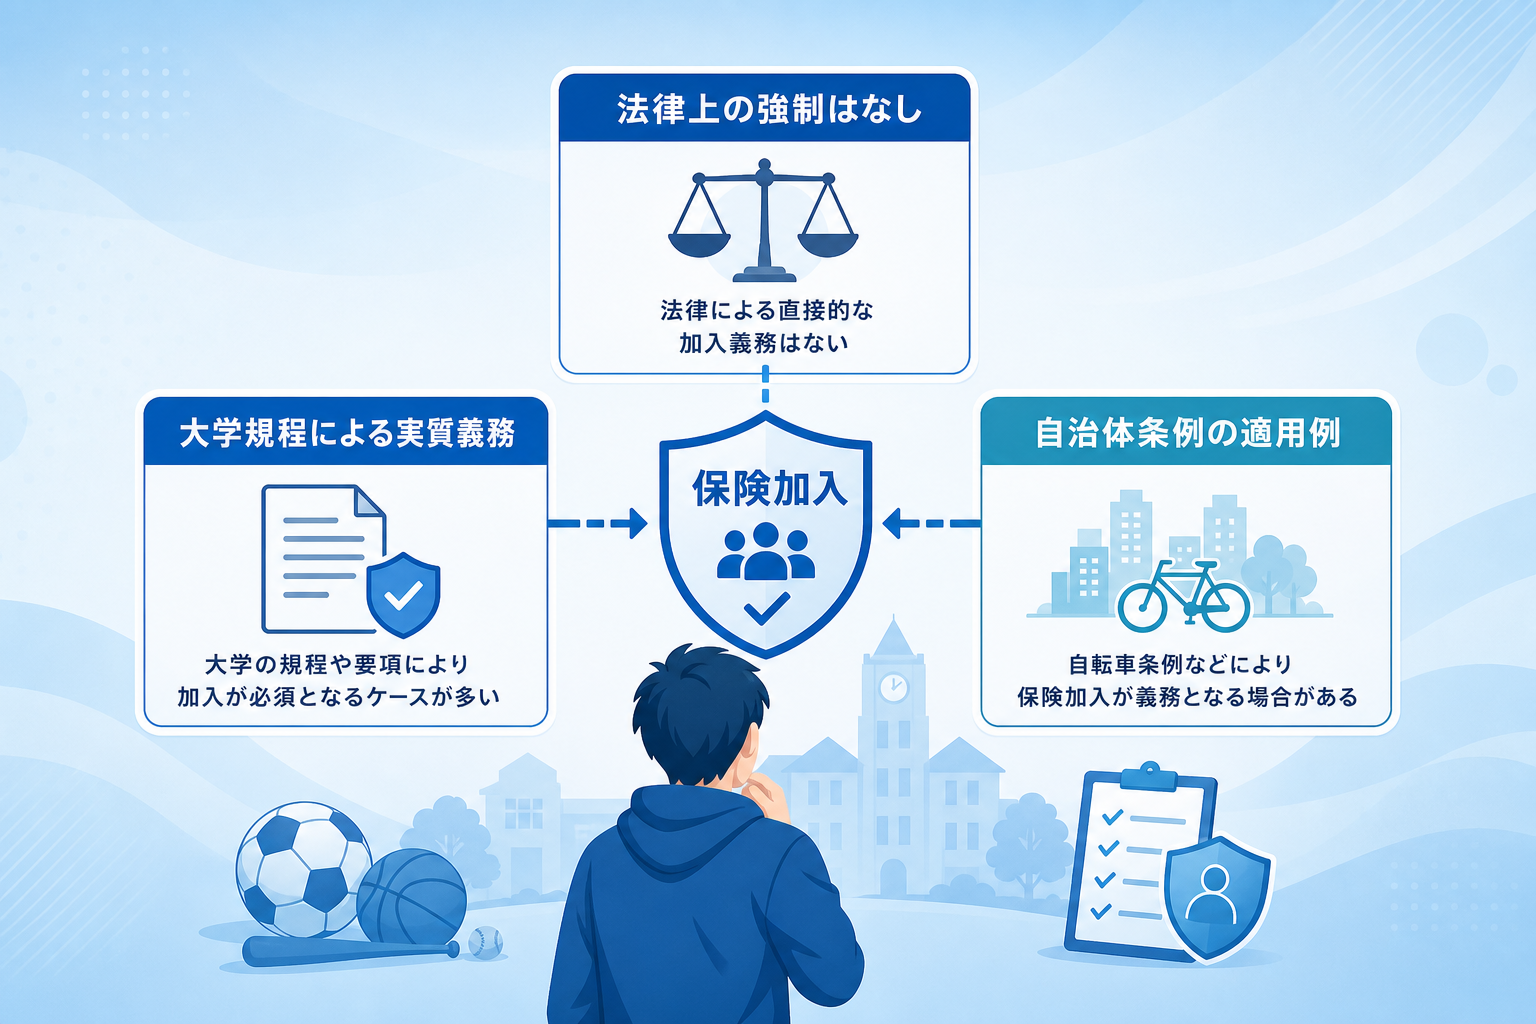
大学スポーツにおいて、日本全国のすべての学生に保険加入を強制する一律の法律は存在しません。しかし、多くの大学では学内規程により、部活動やサークル活動を行う学生に対して「学生教育研究災害傷害保険(学研災)」や「スポーツ安全保険」への加入を実質的な義務として課しています。
これは、大学側が学生の安全を管理する責任を負っているためであり、未加入のまま活動を許可することは大学運営上の大きなリスクとなるからです。
地域によっては、自治体の条例によって特定の保険加入が義務付けられているケースがあります。
例えば、大阪府においては「大阪府自転車の安全で適正な利用の促進に関する条例 第12条第2項」により、未成年者が自転車を利用する場合、保護者は自転車損害賠償保険等に加入させる義務があると定められています。
部活動の移動で自転車を使用する場合、こうした地域特有の法律・条例が適用されるため、単なる「学内のルール」以上の重みを持つことになります。
実務上、多くの国立・私立大学では、施設の利用許可や団体登録の継続条件として保険加入証明書の提出を求めています。
例えば、小樽商科大学では、健康スポーツの受講や学外での正課授業、インターンシップ等への参加にあたり、原則として学研災への加入を条件としています。
このように、法的な強制力がなくとも、大学生活や部活動を継続するためには保険加入を避けて通ることはできないのが現状です。
「努力義務」と「加入義務」の境界線
道路交通法におけるヘルメット着用の努力義務(第63条の11)のように、法律が「努めなければならない」としている場合でも、万が一の事故が発生した際には、その努力を怠っていたことが過失として問われる可能性があります。
大学スポーツにおいても、保険加入が「推奨」とされていても、指導者や責任者が加入を促していなかった場合、安全配慮義務違反に問われるリスクがあるため、現場では「事実上の義務」として運用されています。
- 大学の管理責任: 大学は学生の安全を確保する義務があり、事故時の補償を担保するために保険加入を必須としています。
- 地方自治体の条例: 大阪府の自転車保険義務化のように、活動内容によっては法律に基づく加入義務が発生します。
- 施設利用の要件: 体育館やグラウンドの使用許可を得るための事務手続きとして、保険加入が条件化されています。
未加入だと試合に出られない?競技連盟や大学が定める加入義務の実態とは?
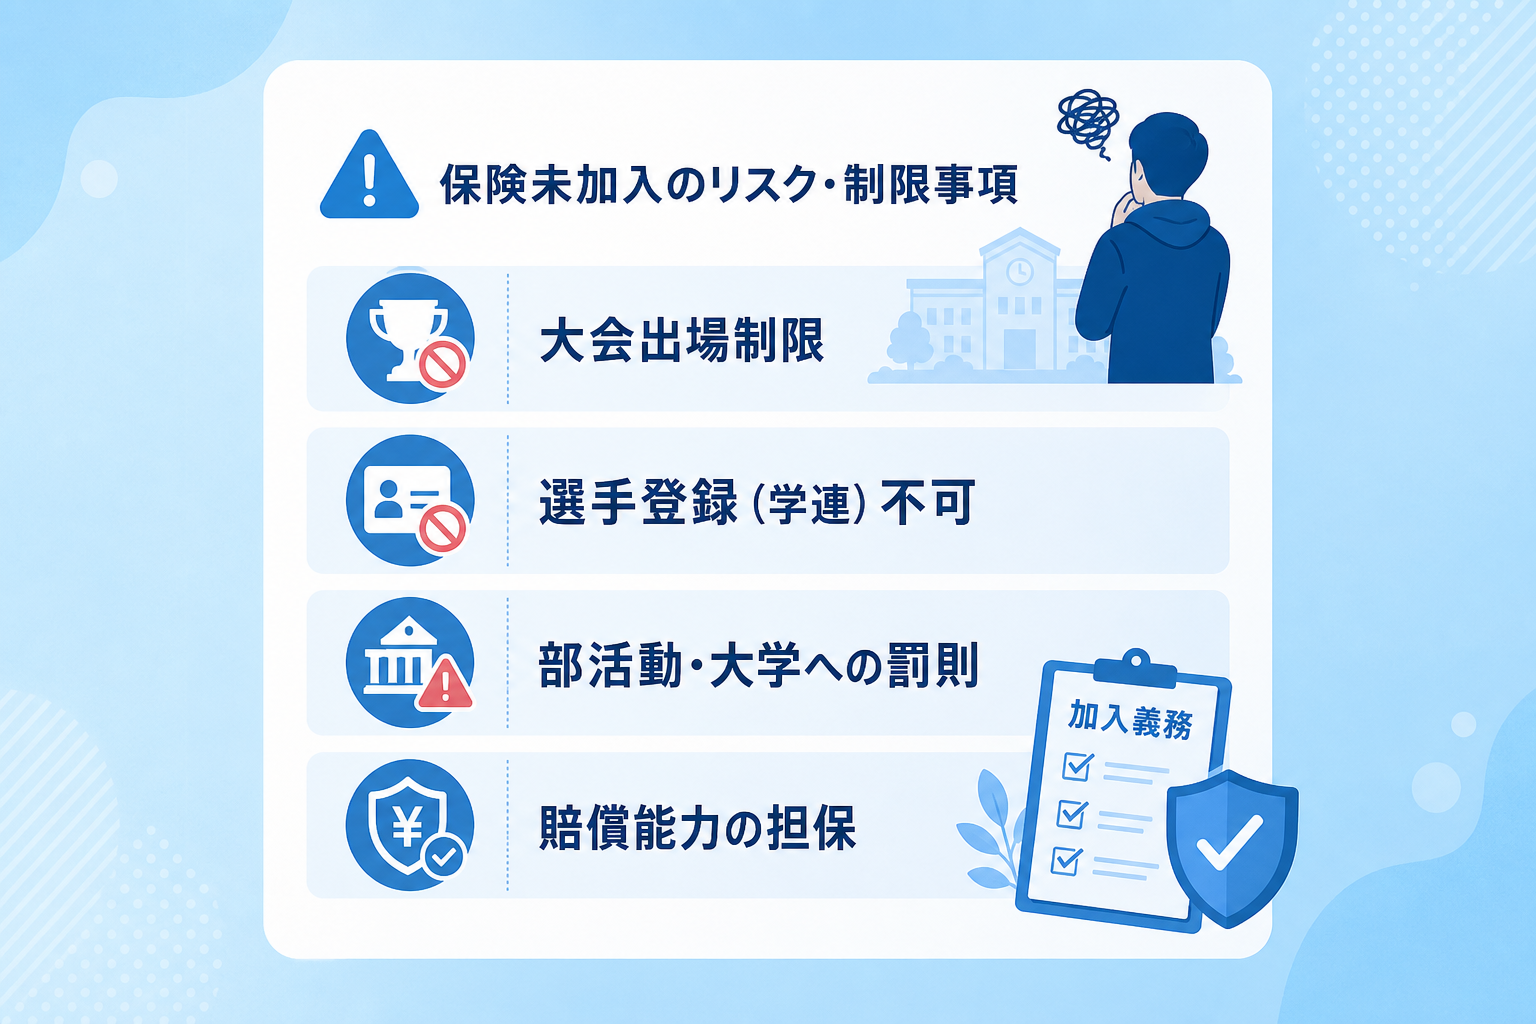
大学スポーツの公式戦や大会において、保険未加入の選手が出場を制限されるケースは非常に一般的です。
多くの競技連盟や協会では、大会実施要項の中に「選手はスポーツ安全保険等の傷害保険に加入していること」という項目を明記しています。配布資料や規約に基づき、試合中に発生した大怪我や、相手選手に後遺障害を負わせてしまった際の賠償能力を担保するためであり、未加入者の出場を認めることは連盟側の運営リスクに直結します。
具体的には、選手登録(学連登録)を行う際に保険加入の有無をチェックする仕組みが導入されている競技も少なくありません。
もし保険に加入せずに試合に出場し、そこで事故が起きた場合、選手個人だけでなく部活動全体、さらには大学に対しても「出場資格のない選手を出場させた」として厳しいペナルティが科される可能性があります。
これは単なる個人の問題ではなく、組織としてのコンプライアンスに関わる問題です。
また、合宿や遠征においても保険加入は必須条件となります。
宿泊施設や遠征先のグラウンド、練習試合の相手校から保険加入の有無を確認されることがあり、未加入の場合は活動そのものが拒否されることもあります。
例えば、スポーツ安全保険では「クラブ・サークルが指定する集合・解散場所と自宅との通常の経路往復中」も補償対象に含まれるため、移動中の事故に備える意味でも加入は不可欠です。
- 大会要項の確認: エントリー前に必ず競技連盟の要項を確認し、指定された保険への加入が必須かチェックしてください。
- 加入証明書の保管: 大会受付で加入証明書(領収書やカード)の提示を求められる場合があるため、主務は全員分を管理すべきです。
- 年度更新の徹底: 4月1日からの補償を開始するためには、3月中に継続手続きを完了させる必要があります。
参考: 公認スポーツ指導者総合保険
「学研災」と「スポーツ安全保険」では補償される範囲にどのような違いがあるのか?
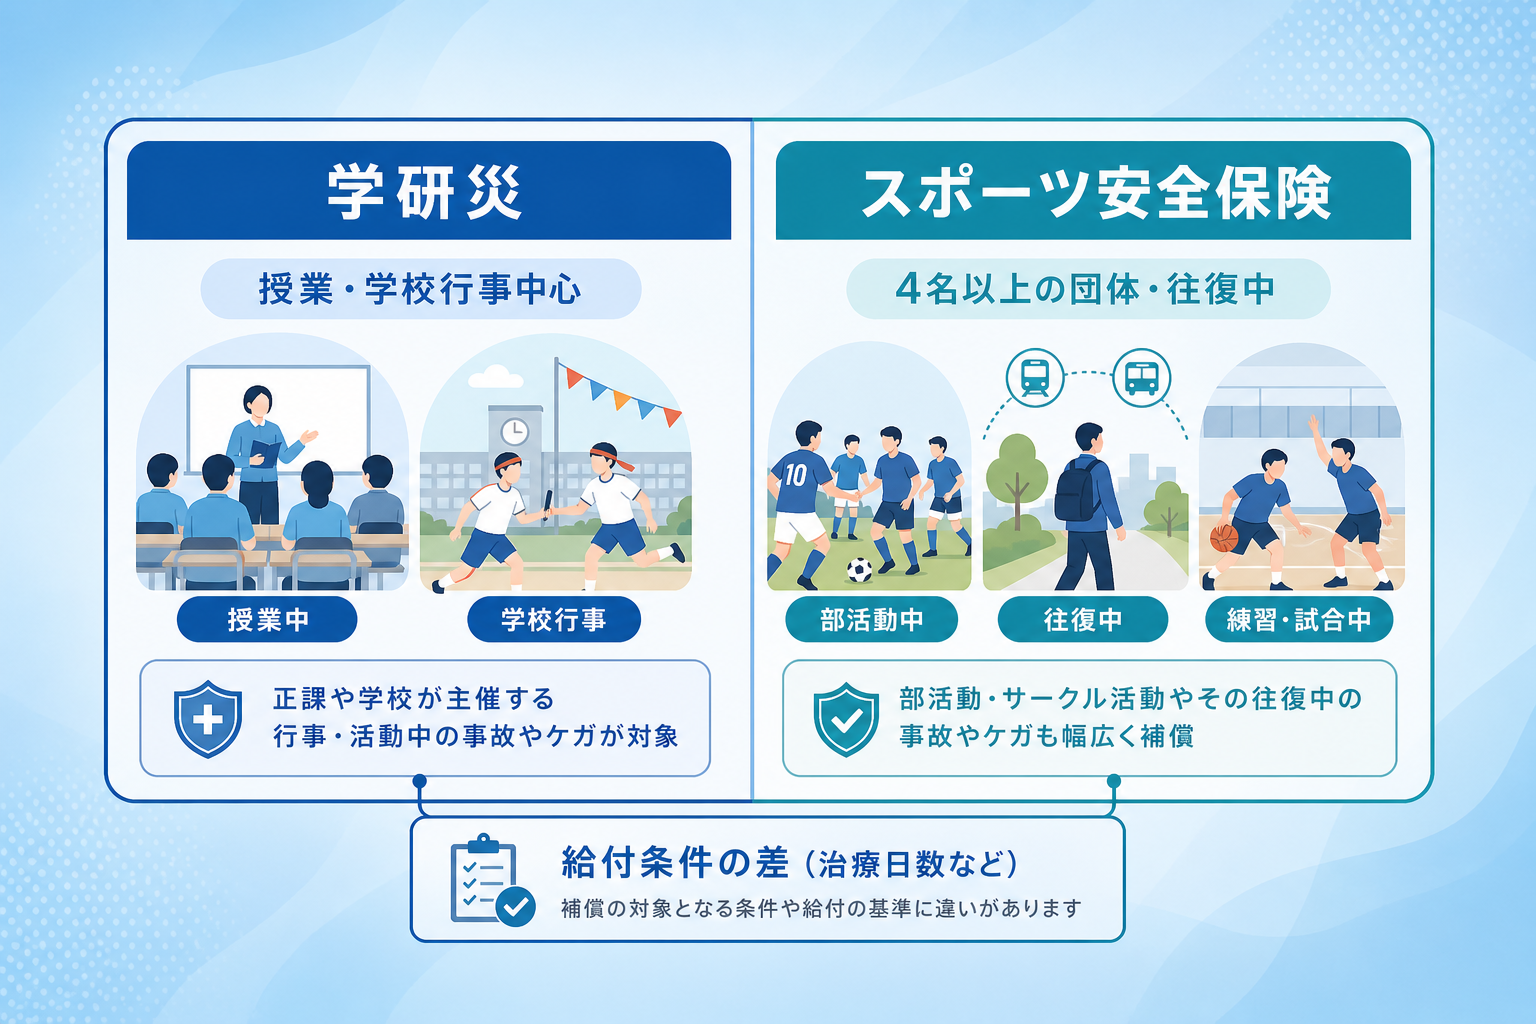
大学生活において最も一般的な「学研災(学生教育研究災害傷害保険)」と、部活動で広く利用される「スポーツ安全保険」には、その補償範囲に決定的な違いがあります。
学研災は主に「正課(授業)」や「学校行事」を主眼に置いており、課外活動(部活動)については、大学に届け出た活動であることや、実治療日数が14日以上であることなど、給付条件が厳しく設定されていることが一般的です。
一方で、スポーツ安全保険は「4名以上の団体」を対象とした、スポーツ・文化活動に特化した保険です。
2026年度版のあらましによれば、団体活動中だけでなく、指定された場所への往復中の事故も補償されます。
また、突然死葬祭費用保険金が含まれるなど、激しい運動を伴う部活動のリスクに即した内容となっています。
掛金も区分により異なりますが、一般的なスポーツ活動であれば、詳細な料金は要件により異なりますが、入院・通院に対して定額の保険金が支払われます。
大学における全学的な備えの事例
大学の事例によれば、ある教育現場では原則として全学生を大学事務局で取りまとめ、スポーツ安全保険に一括加入させることで、課外活動団体における事故に備えています。
このように、学研災だけでなくスポーツ安全保険を併用することで、授業中から部活動中まで、学生が直面するあらゆるリスクを網羅的にカバーする運用が、スポーツに力を入れる大学のスタンダードとなっています。
| 項目 | 学研災(付帯賠責含む) | スポーツ安全保険 |
|---|---|---|
| 主な対象活動 | 正課・学校行事・通学 | 部活動・サークル・合宿 |
| 課外活動の補償 | 大学への届出が必要 | 団体管理下の活動全て |
| 通院補償 | 4日以上等の制限あり | 1日目から定額支給 |
| 賠償責任 | 1事故につき最高1億円 | 対人・対物賠償あり |
| 加入単位 | 個人単位 | 4名以上の団体単位 |
保険未加入で事故が発生した際、指導者や部活動が負う賠償リスクとは?
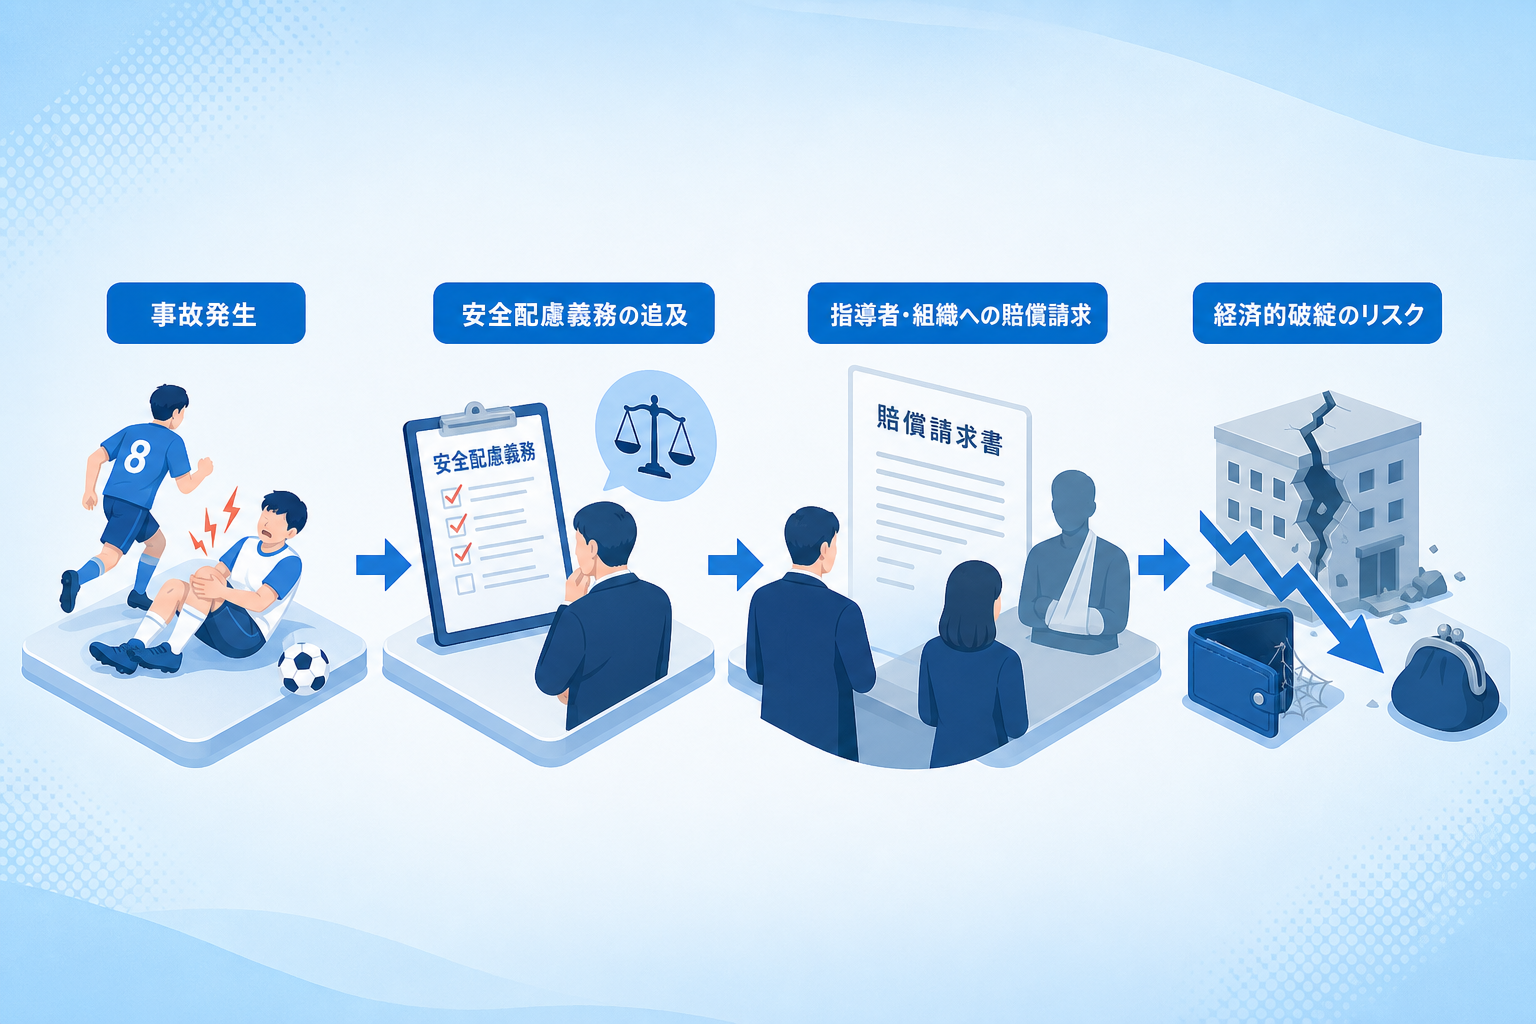
部活動中に怪我や事故が発生し、もし保険に未加入であった場合、その責任は選手本人だけでなく、指導者や大学運営側にも及びます。
法律上、部活動の顧問や監督には「安全配慮義務」があり、学生が安全に活動できるよう適切な指導や環境整備を行う責任があります。保険加入を怠り、かつ事故の際に適切な補償ができない状態を放置していたとみなされれば、指導者個人が多額の損害賠償請求を受けるリスクがあります。
特に他者に怪我をさせてしまった「対人賠償」のリスクは甚大です。
スポーツ安全保険などの賠償責任保険に加入していれば、相手方への損害賠償金がカバーされますが、未加入であれば部費や大学の予算、あるいは指導者の私財で賄わなければなりません。
過去には、部活動中の衝突事故や用具の不備による事故で、学校側が賠償を命じられた事例も存在します。
保険は、こうした組織崩壊を招きかねない経済的リスクを回避するための最低限のセーフティネットです。
- 安全配慮義務違反: 指導者がリスクを予見し、回避するための措置(保険加入の徹底含む)を怠った場合に問われる責任です。
- 高額な賠償金: 後遺障害が残る事故の場合、将来の逸失利益を含めると賠償額は非常に高額になります。
- 社会的信用の失墜: 事故への対応が不十分であれば、大学のブランドイメージ低下や、次年度の部員募集に致命的な影響を与えます。
参考: 学校における校外活動の安全確保の徹底等について(通知)
保険料の負担を減らすために部活動の運営資金をどう確保すべきか?
保険加入の重要性は理解していても、遠征費や用具代で逼迫する部活動にとって、全員分の保険料負担は決して軽くありません。
しかし、学生の自己負担(部費)を増やすことには限界があります。
そこで重要になるのが、OB・OGやファン、地域企業を巻き込んだ「外部資金の調達」です。
従来の「寄付をお願いする」という姿勢から、「応援したくなる仕組みを作る」という考え方へシフトすることが、持続可能な部活動運営の鍵となります。
実際の事例では、新しい資金調達の形が成果を上げています。
例えば、中央大学サッカー部は2023年にクラウドファンディング的な要素を持つ「クラブトークン」を発行し、ファンやOBが「応援する仲間」として参加できるコミュニティを構築しました。
これにより、単なる一時的な寄付ではなく、継続的な支援を得る仕組みを確立しています。
集まった資金は練習環境の改善や運営費に充てられ、保険料などの固定費負担を軽減することにもつながっています。
また、早稲田大学硬式野球部の事例では、創部125周年を機に実施したクラウドファンディングで、当初の目標を大幅に上回る支援を獲得しました。
多くの支援者が集まった背景には、伝統あるチームの挑戦という明確なストーリーがありました。
このように、部活動の価値を正しく社会に発信すれば、資金不足を解決し、学生が安心して競技に打ち込める環境(保険加入含む)を整えることは十分に可能です。
スポーツを通じて「人・企業・学校・地域」をつなぐプラットフォームで「仕組み」を作る
私たち「スポーツを通じて『人・企業・学校・地域』をつなぐプラットフォーム」は、こうした大学部活動の資金調達をワンストップで支援するプラットフォームです。
登録費や月額費用は一切かからず、クラウドファンディングの成功報酬も詳細はお問い合わせください。
他社サービスと比較してもコストを抑えられるため、より多くの資金を現場の活動に回すことができます。
保険料の支払いや備品購入に悩む前に、まずは「応援される仕組み」を一緒に作りませんか。
- プラットフォームへの登録: スポーツを通じて「人・企業・学校・地域」をつなぐプラットフォームに部活動を登録。初期費用は無料で、すぐに始められます。
- 応援ストーリーの発信: 部活動の目標や課題を可視化し、OB・OGやファンに共感してもらう情報を発信します。
- 多角的な資金調達: クラウドファンディングや企業協賛を通じて、部費に頼らない安定した運営資金を確保します。
よくある質問
Q1. 「学研災」とはどのような保険のことですか?
大学の授業中や学校行事、部活動中などの正課外活動で発生した事故による怪我を補償する保険です。
多くの大学が導入しており、学生が安心して学生生活を送るための基本的な補償制度として知られています。
Q2. 複数の保険に加入した場合、どちらからも保険金を受け取れますか?
怪我の治療費などを補償する傷害保険であれば、一般的に両方の保険から支払いを受けられます。
ただし、他人に損害を与えた際の賠償責任保険は、実際の損害額が上限となるため、重複して受け取れない場合があります。
Q3. 遠征先での怪我や、移動中の事故も保険の対象になりますか?
多くの保険では、大学が認めた部活動の遠征や、自宅から活動場所までの往復中の事故も補償対象に含まれます。
ただし、寄り道をした場合などは対象外になることもあるため、加入前に補償範囲の確認が必要です。
Q4. 合宿や遠征の費用が苦しく、保険料を払えない場合はどうすればよいですか?
部費の配分見直しや、OB・OG会からの寄付金の活用、大学の補助金制度の申請を検討しましょう。
保険未加入で事故が起きると多額の賠償責任を負うリスクがあるため、優先的な予算確保が重要です。
Q5. マネージャーや学生スタッフも保険に加入する必要がありますか?
はい、加入すべきです。
選手だけでなく、練習中のサポートや遠征時の移動など、スタッフにも怪我のリスクはあります。
また、他人に怪我をさせた際の賠償リスクに備えるためにも、全員での加入が推奨されます。